本文重点
- 围栏位置不一定等于法定产权边界。
- 已经知道的越界问题不一定能通过新购买的保险获得赔偿。
- Title Insurance 不能替代专业土地测量。
APOA 社区知识|物业产权 · 土地边界 · 风险管理
一场关于 Fence Line 的群聊,让不少澳洲房主第一次听说了 Title Insurance(土地产权保险)。它究竟能保障什么?已经发现围栏越界,还能购买吗?有了保险,是不是就不用请土地测量师了?
2026 年 10 月,APOA 房主社区的一场讨论,从一个看似普通的问题开始:如果邻居的围栏没有建在正确的土地边界上,房主应该怎么办?
讨论中,有群友分享了 Title Insurance 的资料,提到保险公司曾经为土地边界问题支付赔偿。
不少人表示,自己买过房、持有物业多年,却从来不知道还有这样的保险。
有人开始考虑,下次买房是不是应该购买一份;也有人提出更现实的问题:
如果已经请 Surveyor 测量过,而且知道 Fence 越界了,现在买保险还有用吗?
这场讨论值得进一步研究。因为它涉及的不只是围栏,更是每个澳洲房主都可能面对的土地边界、产权风险以及购房尽职调查问题。
一、一个真实理赔案例:3.2 平方米土地,赔偿超过 $7,000
Stewart Title Australia 在其维州宣传资料《5 Reasons to Use Title Insurance》中介绍过一宗发生在墨尔本 Yarraville 的理赔案例。
一对业主购买住宅时,同时购买了 Title Insurance。
多年以后,他们发现房屋的边界围栏并不位于真正的土地边界上。围栏有一部分建在自己物业范围之内,而邻居已经取得了约 3.2 平方米土地的合法产权。
根据保险公司的案例介绍,这涉及维州《Transfer of Land Act 1958》第 99 条的相关规定。
更重要的是,业主当初购买房屋时,并不知道土地边界存在这样的差异。
最终,Stewart Title 按照边界重新划定后损失土地的市场价值,向业主支付了超过 $7,000 的赔偿。
这个案例有两个值得注意的地方。
第一,几平方米土地看似不大,却可能涉及实实在在的产权价值。
第二,保险公司赔偿的是符合保单条件的产权损失,而不一定是替房主拆掉围栏、把土地恢复原状。
这是保险公司公开披露的个案,不代表所有类似问题都会获得理赔。
二、Fence 在哪里,土地边界就在哪里吗?
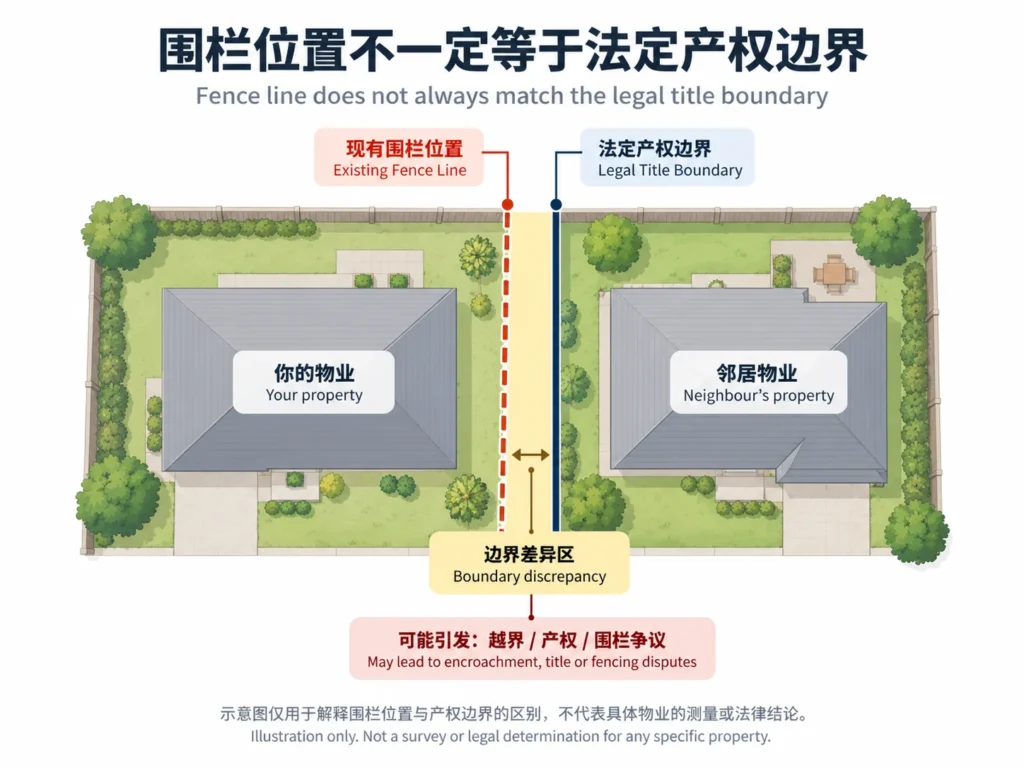
不一定。
这是很多房主容易忽略的区别。
Fence Line(实际围栏位置)不一定等于 Title Boundary(法定产权边界)。
一条围栏可能是几十年前建造的,也可能经历过维修、重建甚至位置调整。但围栏的位置本身,并不能证明土地的法定边界就在这里。
维州政府的 Land Use Victoria 明确指出,产权图纸可以提供土地边界尺寸的参考,但并不保证能够确定边界在地面上的准确位置。
只有 Licensed Surveyor(持牌土地测量师)才能专业确定土地边界的实际位置。
如果围栏与产权边界不一致,可能需要进一步调查围栏历史、产权记录,以及是否存在其他法律权利。
因此,发现 Fence 越界,并不等于马上可以要求邻居拆除,也不意味着邻居必然已经取得那部分土地的产权。
具体法律结果需要结合测量结果、历史情况和相关法律判断。
三、Title Insurance 到底是什么?
Title Insurance,即土地产权保险,是针对特定产权及物业相关风险提供保障的一类保险。
它与普通 Home Building Insurance 或 Landlord Insurance 不同。
普通房屋保险主要处理火灾、风暴等保险事故造成的建筑损失;房东保险则可能涉及租赁物业特有的风险。
产权保险关注的是另一类问题:
房主购买物业时,可能存在某些自己不知道、却会影响产权或造成经济损失的历史问题。
以 Stewart Title 的住宅买家保单为例,部分保障可能涉及:
- Boundary & Survey: 某些土地边界、建筑越界、测量可能揭示的产权问题。
- Planning & Title Defects: 某些规划、地役权、通行权或产权瑕疵。
- Unapproved Building Work: 前任业主未经批准的部分建筑工程,后来受到政府机构执法。
- Fraud & Forgery: 影响物业产权的欺诈、伪造文件或身份冒用。
- Outstanding Rates & Levies: 符合条款的某些既有未缴费用或相关错误。
这些是可能涉及的保障类别,并非承诺每一种情况都会获得赔偿。
实际保障范围还取决于具体保单、除外责任、赔偿上限及针对该物业作出的特别约定。
四、为什么说 Title Insurance 与一般保险不太一样?
普通人买保险,通常会想到未来可能发生的事情,例如房子失火、遭遇风暴。
但 Title Insurance 的一个重要特点,是可能保障投保时已经存在、但当时尚未被发现的产权风险。
例如,某些历史建筑越界、未登记的产权负担,或者购房时未发现的土地边界问题。
问题可能早在买房之前就已经存在,只是直到多年以后才被发现。
这也解释了为什么 Yarraville 的业主在购买房屋多年之后发现土地损失,仍然可能获得赔偿。
当然,部分产权保险也包括指定的投保后风险,例如某些后续产权欺诈事件。
不能简单理解为“只保以前”,也不能理解成“只保以后”。
关键在于:发生了什么风险、风险什么时候形成,以及保单具体保障什么。
五、已经知道 Fence 越界,还能买吗?
这是 APOA 社区讨论中最值得澄清的问题之一。
假设房主已经请 Surveyor 做过测量,报告确认邻居围栏占用了自己部分土地。
现在才去购买 Title Insurance,能不能让保险公司解决这个问题?
一般不能指望购买新的普通保单,就自动获得对已知问题的赔偿。
Stewart Title 列出的常见除外责任,包括投保人已知、但保险公司在保单生效时并不知道的风险,以及某些已由投保前测量报告揭示的问题。
不过事情并非完全没有例外。
Stewart Title 也介绍了 Known Risk Coverage(已知风险特别承保):在购房交易过程中发现的部分已知风险,可以提交保险公司逐案审核。
但保险公司明确说明,对于相邻业主已经知道的某些建筑越界情形,不提供该项已知风险承保。
因此,遇到已经发现的问题,应如实披露并申请书面确认,而不是假设保险一定会赔付。
还有一点值得提醒:部分保单对由被保险人主动引发的特定 Council 或邻地业主执法行动设有限制。
如果已经持有产权保险,在采取可能影响索赔的行动前,应尽快联系保险公司及法律专业人士,了解自己的通知义务和处理方式。
六、有了 Title Insurance,可以不做 Boundary Survey 吗?
不能简单这样理解。
两者的作用不同:
Boundary Survey 负责查明事实;Title Insurance 负责在符合条件时承担约定的风险。
土地测量师可以帮助确定:
- 真正的法定土地边界在哪里;
- 围栏、车库、围墙或其他建筑是否越界;
- 地役权及有关测量问题是否影响拟进行的建筑工程。
产权保险则可能在符合条款的情况下,为特定产权损失或有关法律费用提供保障。
特别需要注意的是,Stewart Title 的住宅保单对 Boundary Walls 和 Boundary Fences 设有具体限制。
例如,其部分建筑审批与执法保障条款明确排除了边界围墙和围栏;投保后新建建筑越界的特定保障,也排除了边界围墙和围栏。
所以,保险公司曾经赔付过一宗涉及围栏位置的产权损失,并不等于普通围栏维修、换围栏或者邻里围栏争议都受到保障。
至于买房时是否需要进行独立土地测量,应根据物业情况、预期用途、潜在风险和专业建议决定,不能单纯用保险费与测量费的高低比较。
七、已经买房多年,现在还能购买产权保险吗?
有可能。
产权保险并不只面向即将 Settlement 的买家。
Stewart Title 等保险机构也提供面向现有房主的 Existing Owner Policy。
部分产品采取一次性支付保费的方式,而不是每年续费。
不过,“一次性支付”不等于“什么事情都永久保障”。
保单可能在受保人持有产权期间持续有效,某些家庭内部转让或继承也可能有相应安排。但正常出售物业之后,新的买家通常不会自动继承原业主的保单。
购买前应核对保障期限、受保人身份、除外责任及具体保额。
保费也会受到物业价值、类型、所在州和保险产品等因素影响,不能用其他房主曾经支付的价格直接估算自己的成本。
八、如果今天发现自家 Fence 越界,应该怎么做?
对于维州房主,可以考虑以下步骤。
第一步:保存资料,先弄清楚事实。
整理 Certificate of Title、Plan of Subdivision、以往测量报告、购房文件、围栏照片及相关通信记录。
第二步:必要时找 Licensed Surveyor 确认边界。
不要仅凭围栏位置、地产广告图或在线地图,就认定实际土地边界。
第三步:检查是否已有 Title Insurance。
如果已经投保,应及时阅读保单、联系保险公司,并在作出可能影响索赔的决定前取得适当建议。
第四步:区分普通围栏纠纷与产权纠纷。
谁支付换围栏费用、围栏应建在哪里,以及邻居是否对某部分土地享有产权,是可能涉及不同法律规则的问题。
维州普通围栏争议可参考《Fences Act 1968》及 Victoria Legal Aid 的资料。邻里协商失败时,可以了解 Dispute Settlement Centre of Victoria 的调解服务。
若涉及产权归属、历史占有或需要改变产权边界,应向产权律师寻求建议。
第五步:不要仓促作出承诺或采取行动。
在争议尚未厘清之前,尤其不要仅凭口头理解签署土地边界协议、同意永久让出土地,或者在没有专业意见的情况下采取可能影响产权和保险索赔的行动。
九、准备买房的房主,值得问 Conveyancer 的五个问题
购买物业时,可以主动询问:
- 这套物业是否存在值得进一步调查的土地边界、地役权或建筑越界风险?
- 是否有必要安排独立 Boundary Survey?
- Title Insurance 对这套物业能提供什么实际保障?
- 如果 Contract of Sale、Section 32 或检查报告已经披露问题,保险是否还可能承保?
- 保险的除外责任、赔偿限额、法律费用和保障期限是什么?
购买产权保险可以是一种风险管理选择,但不能替代合同审查、必要的调查、专业测量或法律建议。
十、从一场社区讨论,认识一种风险管理工具
APOA 这次群聊最有价值的地方,并不在于大家是否最终决定购买 Title Insurance。
而在于一个普通的 Fence Line 问题,让更多房主开始思考:
我们究竟有多了解自己所拥有的土地?
一条使用了几十年的围栏、一份没有仔细阅读的产权图纸,或者前任业主留下的历史问题,都可能在未来维修、扩建、出售物业时重新出现。
有些问题可以通过调查提前发现,有些风险可能需要保险来管理,还有些争议必须通过专业咨询与法律途径解决。
保险不是万能的,土地测量也不是所有问题的最终答案。
真正重要的是,在作出重大决定之前,知道应该查什么、问谁,以及自己有哪些选择。
这正是 APOA 希望持续开展社区知识分享的原因。
让每一位房主分享的经验,不止停留在聊天记录里,而能成为帮助更多澳洲房主理解问题、减少风险的公共知识。
官方参考资料
- Stewart Title — Residential Purchaser Policy
- Stewart Title — Known Risk Coverage
- Stewart Title — Existing Owner Policies
- Stewart Title — Sample Policies
- Stewart Title — 5 Reasons to Use Title Insurance, Victoria(含 Yarraville 理赔案例)
- Land Use Victoria — Property and Land Titles Information
- Victoria Legal Aid — Fences and Trees
APOA 社区来源: 2026 年 10 月 21–22 日房主社区关于土地边界与 Title Insurance 的讨论。本文未公开参与者身份及私人信息。
编辑说明: 本文根据公开资料及社区提出的问题整理,尚未经过独立保险或产权法律专家个案审核。欢迎相关专业人士提供补充。
免责声明: 本文仅供一般知识交流,不构成法律、保险、产权测量或财务建议。案例来自保险公司公开资料,不能代表其他个案的理赔结果。实际保障取决于投保时适用的完整保单、特别条款及事实情况。遇到具体问题,请咨询持牌专业人士。
资料核对日期:2026 年 10 月 22 日。